光威复材 碳纤维龙头受益军工高景气,行业标准制定者抢占高端赛道
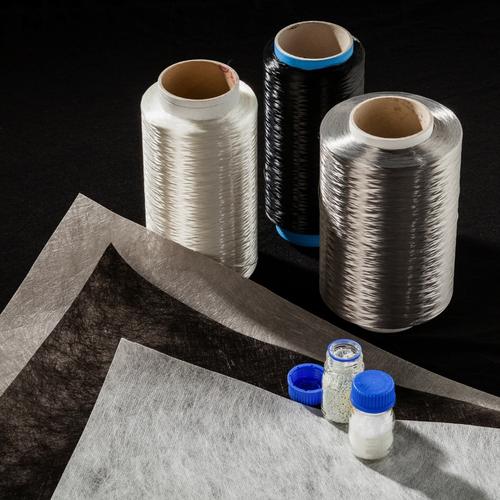
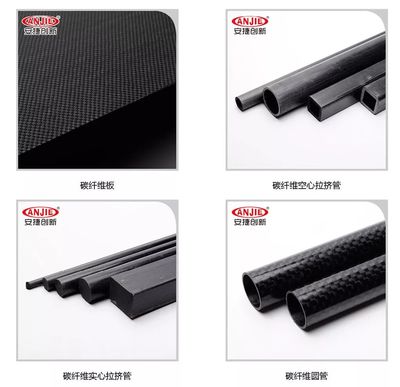
光威复材(300699.SZ)是中国碳纤维行业龙头,也是国内最早实现碳纤维产业化的企业之一,主营碳纤维及织物、碳纤维预浸料、碳纤维复合材料制品以及碳纤维核心生产设备的研发、生产和销售。公司深度绑定军工领域,主持起草了《聚丙烯腈基碳纤维》等多项国家和行业标准,是行业标准制定的核心参与者。
政策支持方面,碳纤维作为关键战略材料,被列入《中国制造2025》《新材料产业发展指南》等重点支持领域,国家通过研发费用加计扣除、首台(套)重大技术装备保险补偿、军民融合专项等政策持续扶持。军工装备升级换代和国产化替代要求为碳纤维企业提供了明确的政策红利,光威复材作为航空航天领域碳纤维主力供应商,直接受益于装备自给率提升的顶层导向。
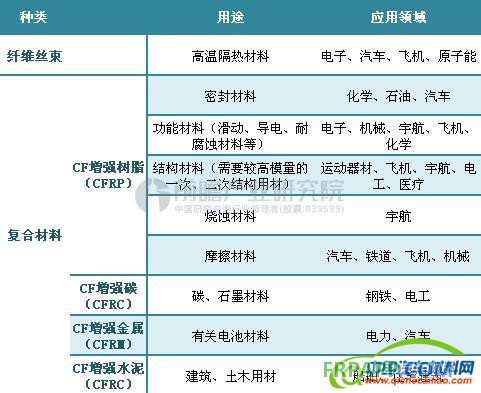
市场应用方面,公司产品覆盖航空航天、风机叶片、轨道交通、汽车轻量化、体育休闲等多个领域。其中,航空航天是核心收入来源,产品用于军机机身、机翼、导弹壳体、卫星结构件等;工业领域则以风电碳梁为突破口,公司是维斯塔斯等全球风电巨头的碳梁供应商。近年公司也在拓展民用航空、压力容器、碳碳复合材料等高端市场。
市场需求方面,航空航天领域,军机换代加速、导弹消耗量提升、无人机放量等带动碳纤维需求高速增长。风电领域,叶片大型化推动碳梁渗透率提升。民用航空市场中,国产大飞机C919量产在即为碳纤维带来长期增量。据行业预测,未来五年中国碳纤维需求复合增速有望保持15%以上,高端领域需求增速更高。
发行人市场地位方面,光威复材是国内碳纤维行业第一梯队企业,在军用碳纤维领域具有先发优势和稳固的客户关系,是我国航空航天领域碳纤维的主力供应商之一。公司拥有涵盖原丝、碳化、复材制件的完整产业链,具备干喷湿纺、湿法纺丝等多种工艺路线,产品性能达到国际先进水平。公司还承担了多项国家重大科研项目,技术壁垒较高。
行业竞争格局方面,全球碳纤维市场长期由日本东丽、帝人(东邦)、三菱丽阳以及美国赫氏等巨头主导,国内企业近年来快速崛起,形成以光威复材、中复神鹰、江苏恒神、吉林化纤等为代表的竞争格局。军用碳纤维由于技术门槛高、认证周期长、客户黏性强,竞争格局相对集中,光威复材占据主导份额;工业级碳纤维竞争更为激烈,且受价格波动影响较大。
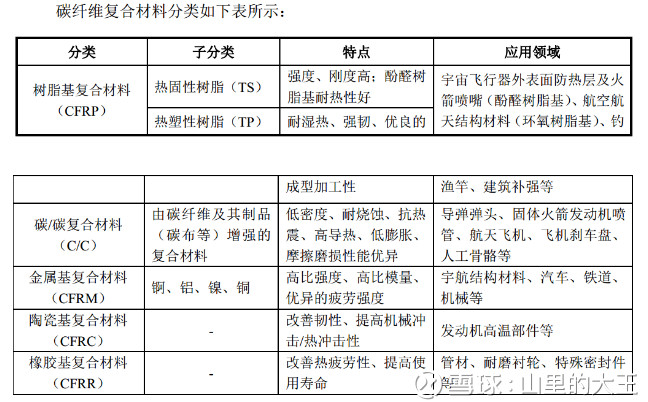
投资逻辑方面,碳纤维材料作为一种高端纤维增强复合材料,比强度和比模量高、耐腐蚀、耐疲劳,是国防军工和高端装备轻量化的关键材料,赛道属性优越。公司治理结构清晰、管理层技术背景深厚,长期高研发投入构筑护城河。第三,军工订单恢复和新型号放量有望推动业绩拐点向上,盈利能力将改善。第四,公司积极布局民用航空、风电等工业领域,打开长期成长空间。风险方面需注意军品订单节奏波动、原材料价格变化、工业领域竞争加剧以及技术迭代不及预期等因素。
最新产品